

मेलबर्न । अष्ट्रेलियाको आवास बजारमा ब्याजदर बढेपछि घर खरिद गर्ने कि केही समय पर्खिने भन्ने विषय सम्भावित घर खरिदकर्ता तथा लगानीकर्ताका लागि चासोको विषय बनेको छ।
.gif)
रिजर्भ बैंक अफ अष्ट्रेलिया (RBA) ले २९ सेप्टेम्बर २०२६ मा नगद दर (cash rate target) ०.२५ प्रतिशत बिन्दुले बढाएर ४.६० प्रतिशत पुर्याएको छ। यो दर ३० सेप्टेम्बरदेखि प्रभावकारी हुने RBA ले जनाएको छ।
उच्च ब्याजदरले घर कर्जाको लागत बढाउनुका साथै खरिदकर्ताको borrowing capacity मा दबाब पार्न सक्छ। RBA ले पनि पछिल्लो निर्णयमा नयाँ आवास कर्जा घटेको र अधिकांश राजधानी सहरमा आवास मूल्यमा कमजोरी देखिएको उल्लेख गरेको छ।


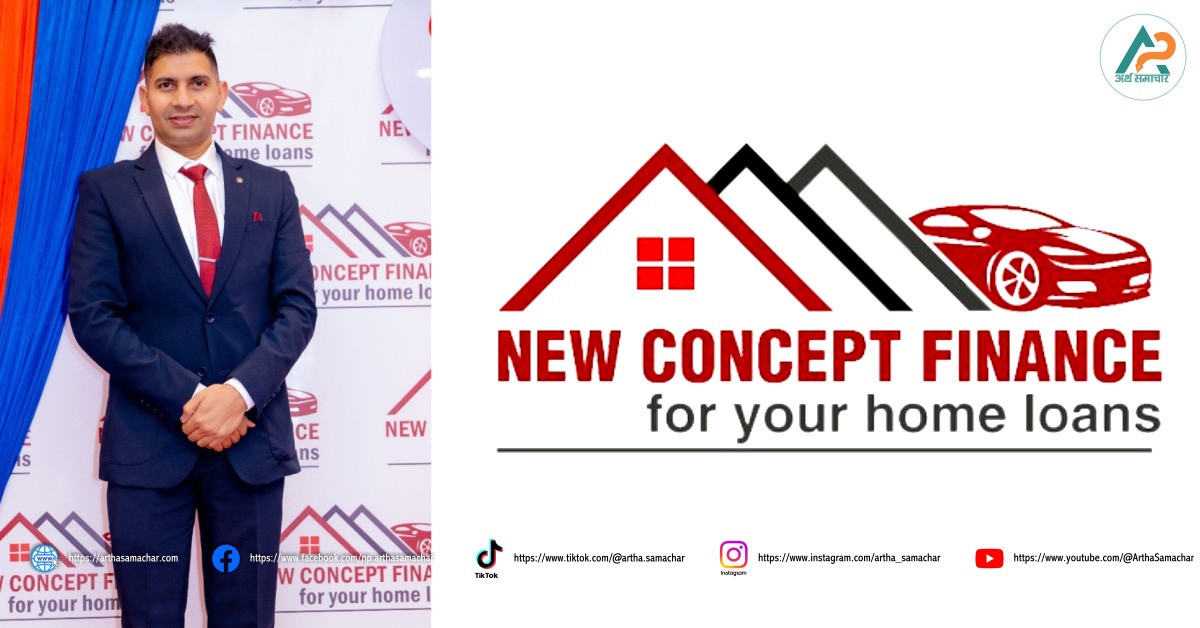
यस्तो अवस्थामा घर खरिद गर्ने वा पर्खिने निर्णय ब्याजदरलाई मात्र आधार बनाएर नभई आफ्नो आम्दानी, खर्च, ऋण तिर्न सक्ने क्षमता, सम्पत्तिको मूल्य, सम्भावित भाडा आम्दानी तथा दीर्घकालीन वित्तीय योजनालाई समग्र रूपमा मूल्याङ्कन गरेर गर्नुपर्ने बताउँछन् New Concept Finance का संस्थापक तथा Mortgage Adviser कृष्ण सापकोटा।
उच्च ब्याजदरले प्रतिस्पर्धा घटाउन सक्ने
वित्तीय क्षेत्रमा आठ वर्षको अनुभव भएका सापकोटाका अनुसार उच्च ब्याजदरले केही सम्भावित खरिदकर्ताको borrowing capacity घटाउन सक्ने भएकाले कतिपय क्षेत्रमा खरिदकर्ताबीचको प्रतिस्पर्धामा पनि प्रभाव पर्न सक्छ।
अर्थ समाचारका लागि अष्ट्रेलियाबाट संवाददाता तथा ‘फलाङ फुड डिक्सनरी’का लेखक शिव न्यौपानेसँग टेलिफोन कुराकानी गर्दै सापकोटाले बजारमा कम प्रतिस्पर्धा देखिएको अवस्थामा केही खरिदकर्ताले सम्पत्तिको मूल्यमा वार्ता गर्ने अवसर पाउन सक्ने बताए।
“लगानीकर्ताका लागि यसले थप वार्तायोग्य मूल्यमा सम्पत्ति खरिद गर्ने अवसर पनि सिर्जना गर्न सक्छ, विशेषगरी जहाँ उक्त सम्पत्तिले राम्रो rental returns र स्वस्थ cash flow प्रदान गर्छ,” सापकोटाले भने, “उच्च ब्याजदरले प्रतिस्पर्धा कम गर्न सक्छ र कहिलेकाहीँ यसले थप अवसर पनि सिर्जना गर्न सक्छ।”
तर उच्च ब्याजदरको समयमा सम्पत्ति खरिद गर्नु सबैका लागि उपयुक्त हुन्छ भन्ने निष्कर्ष निकाल्न नहुने उनको भनाइ छ। प्रत्येक खरिदकर्ताले आफ्नो वित्तीय अवस्था र सम्पत्तिको सम्भावित प्रतिफललाई छुट्टाछुट्टै मूल्याङ्कन गर्नुपर्ने उनले बताए।
borrowing capacity मा ध्यान दिनुपर्ने
ब्याजदर बढ्दा ऋणको मासिक भुक्तानी बढ्न सक्छ। त्यसले बैंक तथा ऋणदाताबाट प्राप्त हुन सक्ने ऋण रकम अर्थात् borrowing capacity मा पनि प्रभाव पार्न सक्छ।
त्यसैले घर खरिदको तयारी गरिरहेका व्यक्तिले आफ्नो आम्दानी, नियमित खर्च, विद्यमान ऋण, deposit, सम्भावित ब्याजदर तथा भविष्यमा आउन सक्ने वित्तीय दायित्वलाई ध्यानमा राखेर आफ्नो ऋण क्षमता बुझ्नुपर्ने सापकोटाको सुझाव छ।
उनका अनुसार सम्पत्तिको खरिद मूल्यसँगै कर्जाको लागत, घरको सम्भावित भाडा आम्दानी, maintenance लगायतका खर्च र दीर्घकालीन cash flow लाई समेत विचार गर्न आवश्यक हुन्छ।
घर साँघुरो हुँदै गएको छ भने विकल्प बुझ्न सकिन्छ
परिवारका लागि हालको घर साँघुरो हुँदै गएको छ र नयाँ वा ठूलो घरमा सर्ने योजना बनाइरहेका व्यक्तिले बजारको अवस्था अध्ययन गर्दै आफ्ना वित्तीय विकल्पबारे छलफल गर्न सक्ने सापकोटा बताउँछन्।
त्यस्तै, पहिले नै home loan लिएका घरधनीका लागि पनि आफ्नो हालको ब्याजदर र loan structure समय–समयमा समीक्षा गर्नु महत्वपूर्ण हुने उनको भनाइ छ।
New Concept Finance ले home loans, refinancing, investment loans, construction finance तथा business finance लगायतका क्षेत्रमा सेवा प्रदान गर्दै आएको छ। कम्पनीले विद्यमान ग्राहकका home loan को नियमित समीक्षा गर्ने सेवासमेत उपलब्ध गराउँदै आएको सापकोटाले बताए।
mortgage सेवा केवल ऋण मिलाउने काम होइन
सापकोटाका अनुसार mortgage service केवल ग्राहकका लागि ऋण मिलाइदिने प्रक्रियामा सीमित हुँदैन। ग्राहकको आर्थिक अवस्था, भविष्यका लक्ष्य र ऋण तिर्न सक्ने क्षमताका आधारमा उपलब्ध विकल्पबारे जानकारी दिनु तथा विभिन्न lenders का विकल्प तुलना गर्न सहयोग गर्नु पनि यसको महत्वपूर्ण हिस्सा हो।
उनले प्रारम्भिक वित्तीय छलफलदेखि ऋण प्रक्रिया र settlement सम्म ग्राहकलाई मार्गदर्शन गर्ने कार्यलाई प्राथमिकतामा राख्दै आएको बताए।
बजार हेर्दा ब्याजदरसँगै अन्य पक्ष पनि बुझ्नुपर्ने
RBA ले सेप्टेम्बरको निर्णयमा मुद्रास्फीति अझै उच्च रहेको र पछिल्लो समय मुद्रास्फीतिका केही जोखिम बढेको उल्लेख गरेको छ। त्यही आधारमा बोर्डले थप वित्तीय कसिलोपन आवश्यक रहेको भन्दै cash rate बढाएको हो।
यसले तत्कालका लागि घर कर्जाको लागत र borrowing capacity जस्ता विषयलाई सम्भावित खरिदकर्ताले थप ध्यान दिनुपर्ने अवस्था देखाउँछ। अर्कोतर्फ, बजारमा प्रतिस्पर्धा कम भएको कुनै विशेष सम्पत्तिमा खरिदकर्ताले मूल्य तथा अन्य सर्तमा वार्ता गर्ने सम्भावना भने रहन सक्छ।
त्यसैले घर खरिद गर्ने कि केही समय पर्खिने भन्ने निर्णय एउटै सूत्रबाट तय हुने विषय नभएको सापकोटा बताउँछन्। व्यक्तिगत आम्दानी, खर्च, deposit, ऋण क्षमता, सम्पत्तिको मूल्य, सम्भावित rental return र दीर्घकालीन वित्तीय लक्ष्यलाई आधार बनाएर निर्णय लिनुपर्ने उनको सुझाव छ।
“बजारको अवस्था जस्तोसुकै भए पनि आफ्नो वित्तीय क्षमता बुझेर र उपलब्ध विकल्पको तुलना गरेर अघि बढ्नु महत्वपूर्ण हुन्छ,” सापकोटाको भनाइ छ।
कृष्ण सापकोटा
Mortgage Adviser | Founder
New Concept Finance
Melbourne, Australia