

नेपालले जलविद्युतमा ठूलो लगानीको लक्ष्य राखिरहेको छ। हजारौं मेगावाटका आयोजना निर्माणाधीन छन्, सयौं आयोजना पाइपलाइनमा छन् र निजी क्षेत्रले आयोजना विकासदेखि प्रसारण संरचनासम्म ठूलो रकम परिचालन गरिरहेको छ। यही बेला नेपाल धितोपत्र बोर्ड (सेबोन) ले सार्वजनिक निष्कासनको योग्यता सम्बन्धी नयाँ मस्यौदा अघि सारेपछि जलविद्युत आयोजनाको वित्तीय संरचनामाथि नै प्रश्न उठेको छ।सेबोनले असोज १ गते ‘सार्वजनिक निष्काशनको सामान्य योग्यता सम्बन्धी निर्देशिका, २०८३’ को मस्यौदा सार्वजनिक गरेको हो। यो अहिले अन्तिम निर्देशिका होइन, सरोकारवालाबाट राय–सुझाव लिने चरणमा छ। बोर्डका अनुसार यसको उद्देश्य सार्वजनिक निष्कासनलाई थप व्यवस्थित र विश्वसनीय बनाउनु, लगानीकर्ताको हित संरक्षण गर्नु तथा उद्योगको प्रकृतिअनुसार जोखिममा आधारित आईपीओ योग्यता प्रणाली विकास गर्नु हो।
.gif)
तर मस्यौदामा प्रस्ताव गरिएको एउटा वित्तीय सर्तले विशेषगरी जलविद्युत क्षेत्रलाई ठूलो प्रश्नको घेरामा ल्याएको छ। मस्यौदामा संगठित संस्थाको प्रतिसेयर नेटवर्थ अंकित मूल्यभन्दा कम हुन नहुने व्यवस्था प्रस्ताव गरिएको छ। अहिले अधिकांश आईपीओको अंकित मूल्य १०० रुपैयाँ रहेकाले प्रस्तावित व्यवस्था कार्यान्वयन भए कम्पनीको प्रतिसेयर नेटवर्थ कम्तीमा १०० रुपैयाँ हुनुपर्ने अवस्था बन्नेछ।सामान्य उद्योगका लागि यो मापदण्ड हेर्दा वित्तीय अनुशासनको विषय जस्तो देखिन सक्छ। तर जलविद्युत आयोजनाको वित्तीय चक्रलाई त्यसैगरी हेर्न खोज्दा समस्या सुरु हुन्छ।जलविद्युतमा आम्दानीभन्दा पहिला ठूलो खर्च हुन्छ। आयोजना निर्माण सुरु हुनुअघि नै अध्ययन, डिजाइन, वातावरणीय स्वीकृति, जग्गा, पहुँचमार्ग, सुरुङ, बाँध, विद्युत्गृह, प्रसारण लाइन र अन्य पूर्वाधारमा रकम खर्च हुन्छ। त्यसपछि बैंक ऋणको ब्याज थपिँदै जान्छ। निर्माण अवधि लम्बिँदै जाँदा लागत बढ्छ। तर आयोजना सञ्चालनमा नआएसम्म विद्युत् बिक्रीबाट नियमित आम्दानी सुरु हुँदैन।
अर्थात् जलविद्युत कम्पनीको सबैभन्दा बढी पुँजी आवश्यक पर्ने समय नै धेरैपटक उसको आम्दानी सबैभन्दा कमजोर हुने समय हुन्छ।यही बिन्दुमा सेबोनको प्रस्तावित नेटवर्थ मापदण्डसँग जलविद्युतको व्यावसायिक संरचनाको टकराव देखिन्छ।कम्पनीले आयोजना बनाउन पैसा चाहिन्छ। प्रवर्द्धकले प्रारम्भिक इक्विटी हाल्छ। बैंक तथा वित्तीय संस्थाबाट ऋण उठाइन्छ। बाँकी इक्विटीको ठूलो हिस्सा सर्वसाधारणमा आईपीओमार्फत लैजाने वित्तीय योजना धेरै आयोजनामा बनाइएको हुन्छ। तर आईपीओमा जानुअघि नै कम्पनीले अंकित मूल्य बराबरको नेटवर्थ कायम गर्नुपर्ने भयो भने निर्माणकै क्रममा पुँजीको एउटा महत्वपूर्ण स्रोत बन्द हुन सक्छ।त्यसपछि कम्पनीसँग दुईवटा बाटा बाँकी रहन्छन्—प्रवर्द्धकले थप इक्विटी हाल्ने वा थप ऋण खोज्ने।तर प्रत्येक प्रवर्द्धकसँग आयोजना निर्माणका क्रममा पटक–पटक थप इक्विटी हाल्न सक्ने क्षमता हुँदैन। त्यसैगरी बैंक ऋणको पनि सीमा हुन्छ। परियोजनाको ऋण–इक्विटी अनुपात, ऋण तिर्ने क्षमता र बैंकको जोखिम मूल्यांकनका कारण ऋण मात्रै थपेर आयोजना अघि बढाउन सकिँदैन।यसैले आईपीओ जलविद्युत कम्पनीका लागि केवल सेयर बेच्ने माध्यम होइन, आयोजना निर्माणको वित्तीय संरचनाकै एउटा हिस्सा हो।


बाढीले देखाएको अर्को वास्तविकता
अहिलेको समयमा जलविद्युत क्षेत्रको जोखिम बुझ्न हालैको बाढीको घटनालाई पनि छुटाउन मिल्दैन।
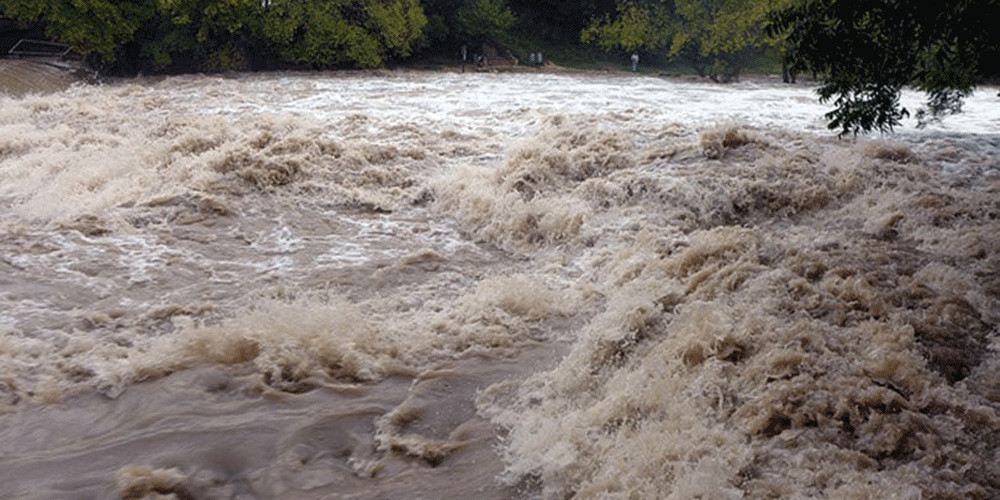
भोटेकोशी र त्रिशूली नदी क्षेत्रमा आएको बाढीले सञ्चालनमा रहेका र निर्माणाधीन गरी २७ वटा ऊर्जा आयोजनामा असर पारेको छ। ऊर्जा मन्त्रालयको रिपोर्टलाई उद्धृत गर्दै प्रकाशित विवरणअनुसार १२ वटा सञ्चालनमा रहेका आयोजना गरी ४३१.१ मेगावाट क्षमतामा गम्भीर असर परेको छ भने निर्माणाधीन १५ वटा जलविद्युत आयोजनामा करिब ४७० मेगावाट बराबरको भौतिक क्षति भएको छ। सञ्चालनमा रहेका र निर्माणाधीन आयोजनासहित प्रभावित क्षमता ९०१.१ मेगावाट पुगेको छ। प्रसारण लाइन र सबस्टेसनमा समेत क्षति पुगेको छ।यो घटना एउटा प्राकृतिक विपत्तिको उदाहरण मात्रै होइन। जलविद्युतमा लगानी गर्दा परियोजना निर्माण, सञ्चालन र प्रतिफलबीच कति लामो र जोखिमपूर्ण चक्र हुन्छ भन्ने पनि यसले देखाउँछ।एउटा आयोजना निर्माण गर्न वर्षौं लाग्न सक्छ। वातावरणीय तथा वनसम्बन्धी प्रक्रिया, पहुँचमार्ग, प्रसारण लाइन, भौगोलिक कठिनाइ र प्राकृतिक विपत्तिले समय थपिन सक्छ। समय बढ्दा ब्याज बढ्छ, लागत बढ्छ र वित्तीय विवरणमा त्यसको प्रभाव देखिन्छ।यस्तो अवस्थामा निर्माणाधीन कम्पनीको आजको नेटवर्थलाई मात्र हेरेर उसले सर्वसाधारणबाट पुँजी उठाउन योग्य छ कि छैन भन्ने निष्कर्ष निकाल्नु कति पर्याप्त हुन्छ भन्ने प्रश्न उठ्नु स्वाभाविक हो।
आईपीओ रोकिँदा असर एउटा कम्पनीमा मात्र पर्दैन
मानौं एउटा जलविद्युत कम्पनीले आयोजना निर्माणका लागि बैंक ऋण जुटाइसकेको छ। प्रवर्द्धकले आफ्नो हिस्सा लगानी गरिसकेको छ। आयोजना निर्माणको काम अघि बढिरहेको छ। वित्तीय योजनामा केही इक्विटी आईपीओबाट उठाउने प्रक्षेपण गरिएको छ।अब कम्पनीको नेटवर्थ अंकित मूल्यभन्दा कम भएकै कारण आईपीओ रोकियो भने त्यसको असर कम्पनीको ब्यालेन्ससिटमा मात्र सीमित रहँदैन।आयोजनाको वित्तीय व्यवस्थापन फेरि मिलाउनुपर्ने हुन्छ। प्रवर्द्धकले थप पैसा हाल्नुपर्ने हुन सक्छ। ऋणको आकार बढाउनुपर्ने हुन सक्छ। निर्माण तालिका प्रभावित हुन सक्छ। आयोजना सम्पन्न हुने समय लम्बिन सक्छ। समय लम्बिँदा लागत बढ्न सक्छ।अन्ततः त्यसको असर विद्युत् उत्पादन सुरु हुने मितिमा पर्न सक्छ।त्यसैले आईपीओको एउटा मापदण्डलाई केवल धितोपत्र बजारको नियम भनेर हेर्नु पर्याप्त हुँदैन। विशेषगरी परियोजनामुखी कम्पनीका हकमा त्यसको प्रभाव ऊर्जा उत्पादन, बैंकिङ ऋण, निर्माण व्यवसाय र रोजगारी हुँदै समग्र अर्थतन्त्रसम्म पुग्न सक्छ।
तर सेबोनको चिन्ता पनि गलत होइन
यसको अर्को पक्ष पनि उत्तिकै महत्वपूर्ण छ।आईपीओ भनेको सर्वसाधारणको पैसा कम्पनीमा जाने प्रक्रिया हो। कम्पनीको वित्तीय अवस्था कमजोर छ भने त्यसको जोखिम अन्ततः सर्वसाधारण लगानीकर्ताले बेहोर्न सक्छन्। विगतमा कमजोर वित्तीय अवस्था भएका कम्पनी, अव्यवस्थित परियोजना र अत्यधिक आशावादी व्यावसायिक अनुमानका कारण लगानीकर्ताले जोखिम बेहोरेका उदाहरण पनि छन्।त्यसैले सेबोनले आईपीओको गुणस्तर सुधार गर्न खोज्नु स्वाभाविक नियामकीय जिम्मेवारी हो।बोर्डले सार्वजनिक गरेको मस्यौदामा नेटवर्थबाहेक वित्तीय विवरणको विश्वसनीयता, आम्दानीको गुणस्तर, सञ्चालनबाट प्राप्त नगद प्रवाह, पुँजी संरचना, ऋण तिर्ने क्षमता, कर अनुपालन, वित्तीय जोखिम, संस्थागत सुशासन, सार्वजनिक निष्कासनबाट प्राप्त रकमको उपयोग तथा व्यवस्थापनको योग्यता जस्ता पक्षलाई समेत मूल्यांकन गर्ने प्रस्ताव गरेको छ।यस अर्थमा बहस ‘आईपीओ खुला राख्ने कि बन्द गर्ने’ भन्ने होइन।बहस के हो भने जोखिम मूल्यांकनको एउटै मापदण्ड सबै प्रकारका कम्पनीमा समान रूपमा लागू गर्न मिल्छ कि मिल्दैन?
निर्माणाधीन हाइड्रो र सञ्चालनमा रहेको उद्योग एउटै होइन
एकातिर वर्षौंदेखि उत्पादन गरिरहेको उद्योग छ, जसको आम्दानी, खर्च र नगद प्रवाहको इतिहास उपलब्ध छ। अर्कोतिर निर्माणाधीन जलविद्युत आयोजना छ, जसले ठूलो रकम खर्च गरिसकेको छ तर अझै विद्युत् बिक्रीबाट आम्दानी सुरु गरेको छैन।यी दुई कम्पनीको ब्यालेन्ससिट एउटै समयमा तुलना गर्दा स्वाभाविक रूपमा फरक देखिन्छ।त्यसैले जलविद्युतलाई कमजोर वित्तीय अवस्था भएको कम्पनी भनेर मात्र हेर्नु र निर्माण चरणमा रहेको परियोजनाको वित्तीय अवस्थालाई परियोजना सम्पन्न भएपछि हुने अवस्थासँग जोडेर मूल्यांकन गर्नु फरक विषय हुन्।जलविद्युतमा आयोजना कति प्रतिशत सम्पन्न भयो, वित्तीय व्यवस्थापन भएको छ कि छैन, निर्माणको प्रगति कस्तो छ, प्रसारणको सुनिश्चितता कस्तो छ, विद्युत् खरिद सम्झौताको अवस्था के छ, लागत बढ्ने जोखिम कति छ, प्रवर्द्धकले कति इक्विटी हालिसकेको छ र बाँकी वित्तीय स्रोत कहाँबाट आउने हो भन्ने प्रश्न पनि उत्तिकै महत्वपूर्ण हुन्छन्।यदि यी सबै जोखिमको मूल्यांकन गरेर लगानीकर्तालाई स्पष्ट सूचना दिइन्छ भने नेटवर्थलाई मात्र प्रवेशद्वार बनाउनु कति प्रभावकारी हुन्छ भन्ने विषयमा बहस हुन सक्छ।
‘१०० रुपैयाँ’को प्रश्नभन्दा ठूलो कुरा
अहिलेको बहस १०० रुपैयाँ नेटवर्थमा केन्द्रित छ। तर वास्तविक प्रश्न १०० रुपैयाँको होइन।वास्तविक प्रश्न नेपालले जलविद्युतका लागि पूँजी कहाँबाट जुटाउने भन्ने हो।नेपालले जलविद्युत उत्पादन विस्तार गर्ने लक्ष्य राखेको छ। त्यसका लागि राज्यको मात्र स्रोत पर्याप्त हुने छैन। बैंकिङ क्षेत्र, संस्थागत लगानीकर्ता, निजी प्रवर्द्धक र पूँजी बजार सबैको भूमिका आवश्यक हुन्छ।पूँजी बजारलाई प्रयोग गरेर निजी क्षेत्रले आयोजना निर्माणमा सर्वसाधारणको लगानी जोड्ने मोडललाई नै कमजोर बनाइयो भने बैंक ऋण र प्रवर्द्धकको पुँजीमा थप दबाब पर्न सक्छ।त्यसको अर्थ नेटवर्थको मापदण्ड राख्नै हुँदैन भन्ने होइन। बरु परियोजनामुखी व्यवसायका लागि जोखिमअनुसारको मापदण्ड बनाउनुपर्ने बहस हो।सेबोन आफैंले मस्यौदाको उद्देश्य विभिन्न उद्योगको प्रकृतिअनुसार जोखिममा आधारित आईपीओ योग्यता प्रणाली विकास गर्नु रहेको बताएको छ। यदि यही उद्देश्य हो भने जलविद्युतजस्ता लामो निर्माण चक्र भएका परियोजनालाई सामान्य सञ्चालनमा रहेका कम्पनीसँग एउटै वित्तीय सूचकले मात्र मापन नगर्ने व्यवस्था अन्तिम निर्देशिकामा कसरी आउँछ भन्ने विषय महत्वपूर्ण हुनेछ।
सेबोनले रोकिरहेको छ कि सुधार खोजिरहेको छ?
अहिले नै ‘सेबोनले जलविद्युतको विकास रोक्दैछ’ भनेर अन्तिम निष्कर्ष निकाल्नु हतार हुनेछ। मस्यौदा सार्वजनिक परामर्शमै छ र अन्तिम व्यवस्था के हुन्छ भन्ने टुंगो लागिसकेको छैन।तर अर्को तथ्य पनि नजरअन्दाज गर्न मिल्दैन।यदि अन्तिम नीतिले निर्माणाधीन जलविद्युत कम्पनीलाई आयोजना सम्पन्न हुनुअघि सर्वसाधारणबाट इक्विटी पुँजी उठाउन कठिन बनायो भने त्यसले नयाँ आयोजना विकासको वित्तीय मोडलमा प्रत्यक्ष असर पार्न सक्छ। विशेषगरी बैंक ऋण, प्रवर्द्धकको पुँजी र आईपीओलाई एउटै वित्तीय संरचनामा राखेर आयोजना अघि बढाइरहेका कम्पनीका लागि यसको प्रभाव ठूलो हुन सक्छ।अहिले नेपाललाई नयाँ जलविद्युत आयोजना चाहिएको छ। त्यति नै आवश्यक कुरा ती आयोजनामा लगानी गर्ने पुँजी पनि हो।
त्यसैले सेबोनको नयाँ आईपीओ नीतिको सफलता यसले कति कम्पनीलाई रोक्यो भन्नेबाट होइन, कति जोखिमयुक्त कम्पनीलाई छानेर रोक्दै कति वास्तविक र उत्पादनशील कम्पनीलाई आवश्यक पुँजी जुटाउने बाटो खुला राख्यो भन्नेबाट मापन हुनुपर्ने देखिन्छ।लगानीकर्ता संरक्षण र पूँजी निर्माण एकअर्काका विरोधी विषय होइनन्। सही नियमनले दुवैलाई सँगसँगै अघि बढाउन सक्छ।अब प्रश्न सेबोनले जलविद्युत रोक्छकि रोक्दैन भन्ने मात्रै होइन। प्रश्न यो हो—नयाँ आयोजना बनाउने कम्पनीलाई पैसा चाहिने बेलामै पूँजी बजारको ढोका खुला रहन्छ कि रहँदैन?